Si votre hypothèque se renouvelle dans les prochains mois, vous devez choisir dans un contexte inhabituel : la Banque du Canada vient de remonter ses taux, mais l’économie ralentit. Le taux variable garde une avance d’environ 0,6 point sur le fixe de 5 ans, et cette avance peut représenter plus de 10 000 $ d’intérêts, dans un sens comme dans l’autre.
Le 28 octobre, la Banque du Canada a relevé son taux directeur d’un quart de point, à 2,5 %. C’est sa première hausse en plus de trois ans, selon La Presse Canadienne. Les banques ont suivi le lendemain : la Banque Nationale a porté son taux préférentiel à 4,70 % le 29 octobre. Toutes les hypothèques à taux variable liées à ce taux ont donc augmenté de 0,25 point.
Où en sont les taux après la hausse
Selon la plateforme de comparaison Ratehub, le meilleur taux variable de 5 ans au pays passe de 3,45 % à 3,70 %. Le meilleur taux fixe de 5 ans reste à 4,34 %. Ce sont les taux les plus bas recensés sur le marché. L’offre de renouvellement de votre institution peut être plus élevée.
Les deux taux ne réagissent pas aux mêmes signaux. Le taux variable suit le taux préférentiel, qui suit lui-même le taux directeur. Le taux fixe dépend plutôt des rendements des obligations du gouvernement du Canada. D’après Ratehub, les rendements à 5 ans sont proches du sommet atteint pendant la guerre avec l’Iran, ce qui maintient les taux fixes élevés.
Le pari, en chiffres : 5 ans sur une hypothèque de 350 000 $
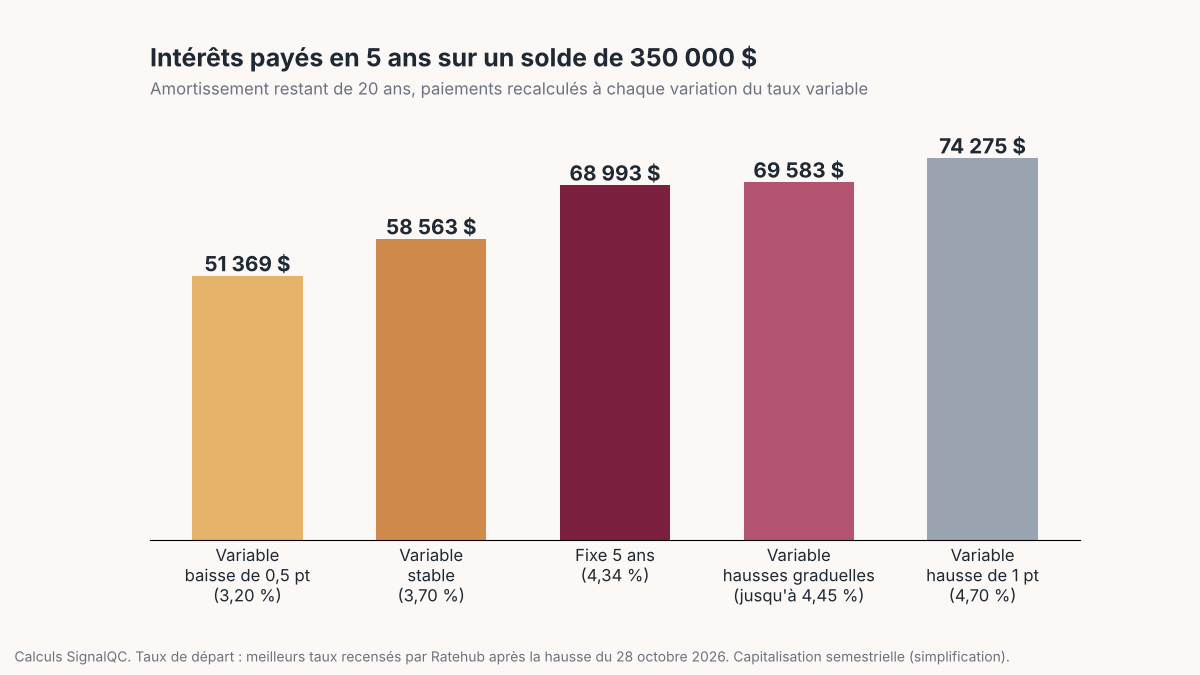
Pour mesurer ce qui est en jeu, nous avons comparé le taux fixe à quatre scénarios pour le taux variable. Nos hypothèses : un solde de 350 000 $ à renouveler, 20 ans d’amortissement restants, un terme de 5 ans. Le paiement du taux variable est recalculé à chaque changement de taux. Nous avons utilisé la même capitalisation semestrielle pour les deux types de prêts, ce qui simplifie un peu la réalité. Les trajectoires de taux sont des hypothèses de travail, pas des prévisions.
| Scénario sur 5 ans | Paiement mensuel au départ | Paiement le plus élevé | Intérêts payés | Écart avec le fixe |
|---|---|---|---|---|
| Fixe 5 ans à 4,34 % | 2 177 $ | 2 177 $ | 68 993 $ | — |
| Variable : baisse de 0,5 point en mai 2027 (3,20 %) | 2 061 $ | 2 061 $ | 51 369 $ | −17 624 $ |
| Variable : stable à 3,70 % | 2 061 $ | 2 061 $ | 58 563 $ | −10 430 $ |
| Variable : +0,5 point en janvier 2027, +0,25 point en décembre 2027 (4,45 %) | 2 061 $ | 2 195 $ | 69 583 $ | +590 $ |
| Variable : +1 point dès janvier 2027 (4,70 %) | 2 061 $ | 2 242 $ | 74 275 $ | +5 282 $ |
Calculs SignalQC. Taux de départ : meilleurs taux recensés par Ratehub après le 28 octobre 2026.
Le seuil à retenir
Dans notre exemple, le variable reste gagnant tant que son taux moyen sur les 5 ans demeure sous environ 4,34 %. Cela équivaut à environ 0,64 point au-dessus du taux actuel. Pour dépasser ce seuil, il faudrait encore deux ou trois hausses de la Banque du Canada, maintenues pendant la majeure partie du terme. C’est possible : la Banque n’exclut pas d’autres hausses, et les marchés accordaient 57 % de chances à une hausse le 9 décembre, d’après les données de LSEG citées par BNN Bloomberg. Mais l’économie stagne, ce qui pourrait inciter la Banque à faire une pause, puis à baisser ses taux plus tard.
Notre analyse : le variable offre une économie probable si les hausses restent limitées, mais il ne protège pas contre un scénario d’inflation tenace. La Banque prévoit une inflation de 3,5 % d’ici la fin de l’année, selon La Presse Canadienne. Le fixe coûte plus cher au départ, environ 116 $ par mois dans notre exemple, mais il achète de la certitude.
Variable, mais lequel? Deux mécanismes très différents
Selon l’Agence de la consommation en matière financière du Canada (ACFC), il existe deux formules de taux variable.
- Le paiement ajustable. Votre paiement change à chaque variation du taux. Vous sentez la hausse tout de suite, mais la part de capital remboursée chaque mois reste prévisible. C’est la formule de notre tableau.
- Le paiement fixe à taux variable. Votre paiement ne bouge pas, mais quand le taux monte, une plus grande part sert à payer les intérêts. Si le taux atteint le « point de déclenchement » indiqué dans votre contrat, le paiement ne couvre plus que les intérêts. Le prêteur peut alors vous demander d’augmenter vos paiements.
L’ACFC précise qu’au-delà de ce seuil, les intérêts impayés s’ajoutent généralement au solde. C’est ce qu’on appelle l’amortissement négatif.
La pénalité, le coût caché d’un changement d’idée
Un autre élément pèse dans la décision : ce qu’il en coûte de rompre votre hypothèque avant la fin du terme, par exemple si vous vendez votre maison. D’après l’ACFC, la pénalité est habituellement le montant le plus élevé entre trois mois d’intérêts et le différentiel de taux d’intérêt (DTI). Le DTI s’applique surtout quand votre taux dépasse le taux affiché actuel. Dans l’exemple de l’ACFC, ce calcul fait passer la pénalité de 3 000 $ à 12 000 $.
Ce cas de figure touche surtout les prêts à taux fixe. Vérifiez votre contrat : l’ACFC rappelle que c’est lui qui précise le calcul exact. Si vous prévoyez déménager d’ici quelques années, ce point peut à lui seul faire pencher la balance.
Cinq étapes avant de signer votre renouvellement
- Calculez votre marge de manœuvre. Pourriez-vous absorber un paiement de 150 $ à 200 $ de plus par mois? Si la réponse est non, le fixe est probablement plus prudent pour vous.
- Demandez des offres concurrentes au moins un ou deux mois avant l’échéance : à votre institution, à une autre banque ou caisse, et à un courtier hypothécaire. L’offre de renouvellement envoyée par votre prêteur n’est pas forcément la meilleure du marché.
- Exigez de savoir quelle formule de variable on vous propose (paiement ajustable ou paiement fixe) et, dans le second cas, demandez votre point de déclenchement.
- Faites-vous expliquer le calcul de la pénalité pour un remboursement anticipé, par écrit.
- Envisagez un terme plus court ou une hypothèque hybride (moitié fixe, moitié variable) si vous n’arrivez pas à trancher. Comparez alors les taux de chaque portion.
Questions fréquentes
Est-ce que c’est le bon moment pour prendre un taux variable?
Personne ne connaît la trajectoire des taux. Avec un écart d’environ 0,64 point en sa faveur, le variable reste avantageux tant que les hausses restent modestes et passagères. Le fixe protège contre une inflation qui ne redescendrait pas.
Mon paiement hypothécaire augmente-t-il avec la hausse du taux directeur?
Seulement si vous avez un taux variable à paiement ajustable. Avec un paiement fixe à taux variable, c’est la part d’intérêts qui augmente. Avec un taux fixe, rien ne change avant le renouvellement.
Peut-on passer du variable au fixe en cours de terme?
Plusieurs prêteurs le permettent. L’ACFC mentionne cette option parmi celles qui peuvent être offertes lorsqu’un emprunteur atteint son point de déclenchement. Les conditions et le taux offert varient d’une institution à l’autre : renseignez-vous avant de signer.
Quand la Banque du Canada annoncera-t-elle sa prochaine décision?
Le 9 décembre 2026.
Ce qu’il faut surveiller
Deux indicateurs comptent d’ici votre renouvellement. Les chiffres de l’inflation montreront si la flambée de l’énergie se propage aux autres prix. L’annonce du 9 décembre dira si la Banque du Canada poursuit ses hausses. Si votre échéance arrive en 2027, commencez à magasiner dès maintenant. Demandez à votre prêteur ou à votre courtier s’il peut vous garantir un taux jusqu’à l’échéance : cette pratique varie d’une institution à l’autre.
Sources
- La Presse Canadienne (via Le Soleil) : la Banque du Canada augmente son taux directeur, qui passe à 2,5 %
- Banque Nationale : la Banque Nationale du Canada augmente son taux préférentiel
- Ratehub : hausse de taux d’octobre 2026 de la Banque du Canada
- BNN Bloomberg : Canada’s GDP stalled again in August
- ACFC : intérêt des hypothèques
- ACFC : pénalités pour remboursements anticipés
- ACFC : gérer votre argent lorsque les taux d’intérêt augmentent
Visuels : illustration et graphique créés par SignalQC pour cet article, libres de droits (CC0 1.0).