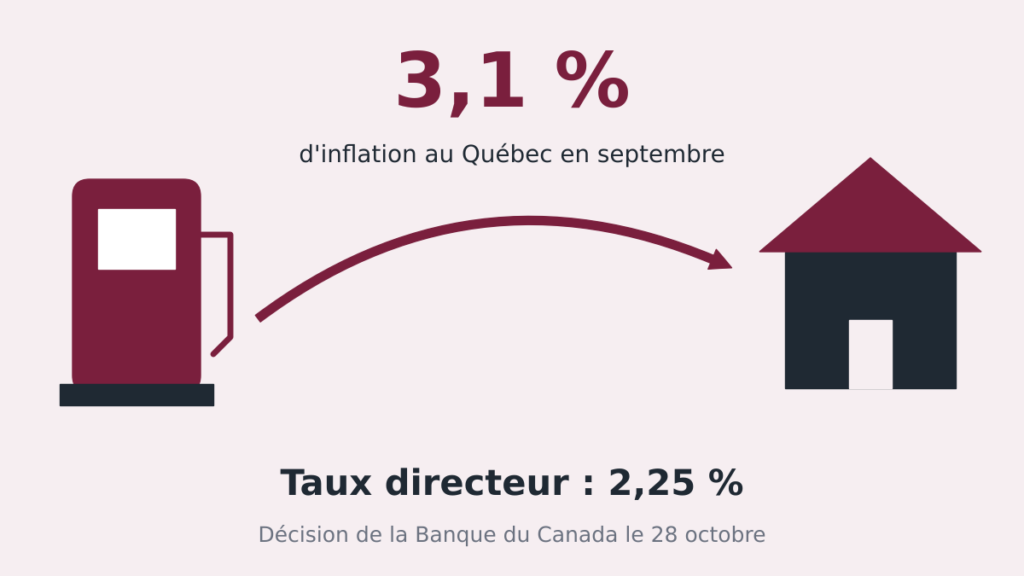
L’inflation a atteint 3,1 % en septembre au Canada, contre 3,0 % en août, et la Banque du Canada annoncera sa décision sur le taux directeur le mercredi 28 octobre. Si elle le relève, les ménages qui ont un prêt hypothécaire à taux variable ou une marge de crédit le sentiront dès le mois suivant.
Le Québec n’échappe pas à la tendance : l’inflation y était aussi de 3,1 % en septembre, comme en août, selon les données de Statistique Canada compilées par BNN Bloomberg. Le taux directeur, lui, est fixé à 2,25 % depuis le 29 octobre 2025, d’après la Banque du Canada. La question est donc de savoir si cette pause d’un an tire à sa fin.
Une inflation à 3,1 %, mais surtout à la pompe
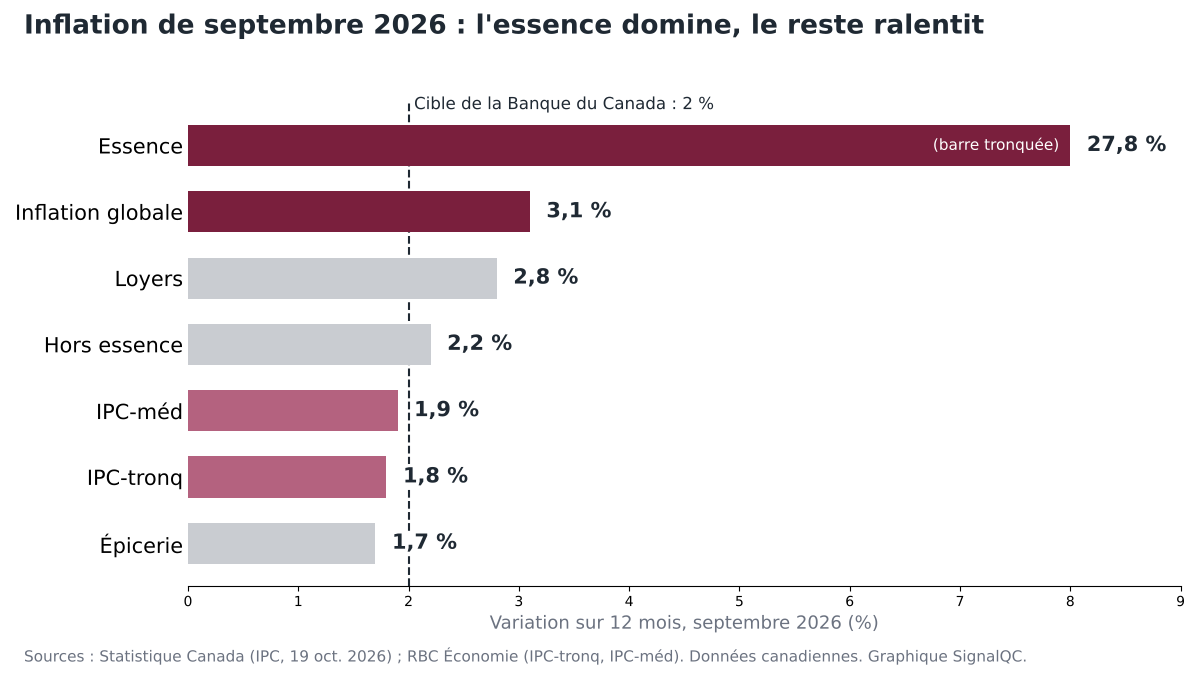
Le chiffre global cache deux réalités. D’un côté, l’énergie flambe : selon Statistique Canada, l’essence coûtait 27,8 % plus cher qu’il y a un an en septembre, et le mazout, 57,8 % de plus. Le prix du brut a atteint son plus haut niveau depuis mai, sur fond de conflits au Moyen-Orient, rapporte Money.ca.
De l’autre côté, le reste du panier ralentit. Toujours selon Statistique Canada, l’inflation hors essence est passée de 2,4 % à 2,2 %. L’épicerie n’a augmenté que de 1,7 %, la plus faible hausse annuelle depuis mai 2024. Les loyers progressent de 2,8 %, un rythme identique à celui d’août.
Ce que la Banque du Canada regarde vraiment
La Banque du Canada vise une inflation de 2 %, au milieu d’une fourchette de 1 % à 3 %. Pour savoir si la hausse des prix s’installe, elle suit surtout deux mesures de l’inflation dite « fondamentale », qui écartent les variations extrêmes.
Le mécanisme, en bref
L’IPC-tronq retire chaque mois les composantes dont les prix ont le plus varié, à la hausse comme à la baisse. L’IPC-méd retient la variation située au milieu de toutes les composantes. Si l’essence fait grimper le chiffre global sans que ces deux mesures bougent, c’est le signe que la hausse ne se propage pas encore au reste de l’économie.
Or, en septembre, l’IPC-tronq a reculé à 1,8 % et l’IPC-méd à 1,9 %, selon RBC Économie. Les deux sont sous la cible de 2 %. RBC note toutefois que leur rythme sur trois mois, annualisé, est remonté à 2,6 % en moyenne, contre 2,3 % en août : c’est le point à surveiller.
De 5 % à 2,25 % : comment on en est arrivé là
Pour combattre la poussée d’inflation de l’après-pandémie, la Banque du Canada a fait passer son taux directeur de 0,25 % au début de 2022 à 5 % en juillet 2023, selon l’historique compilé par WOWA. Elle a commencé à le baisser en juin 2024, jusqu’à 2,25 % en octobre 2025. Depuis, elle n’a plus bougé.
Le ton a changé ces dernières semaines. Le gouverneur Tiff Macklem a prévenu que la nouvelle prévision de la Banque montrerait une inflation « nettement plus élevée » que celle de juillet, et que l’institution était « prête à ajuster la politique monétaire au besoin », rapporte Money.ca (traduction libre). Selon Yahoo Finance, il s’est aussi demandé publiquement si l’inflation reviendrait d’elle-même vers la cible ou s’il faudrait relever les taux.
Le marché du travail pèse dans l’autre sens. Le Canada a perdu 68 000 emplois en septembre, après 42 000 en août, et le Québec à lui seul en a perdu 49 000, selon les données de Statistique Canada rapportées par La Presse Canadienne. Le chômage atteint 6,5 % au pays. Hausser les taux dans ce contexte risquerait d’affaiblir l’économie davantage.
Hausse ou pause? Ce que prévoient les économistes
La majorité des économistes cités dans les médias s’attendent à un statu quo le 28 octobre, mais plusieurs n’excluent pas une hausse d’ici la fin de l’année.
| Institution | Scénario pour le 28 octobre | Et ensuite? |
|---|---|---|
| BMO (Douglas Porter) | Peu de raisons d’agir, l’essence ne se propageant pas au reste des prix | Une seule donnée faible n’empêcherait pas forcément une hausse |
| RBC (Abbey Xu) | Pause | Pause jusqu’à la fin de 2026, hausses graduelles en 2027 |
| TD (Leslie Preston) | Pause | La Banque peut rester en pause cette année |
| KPMG (Peter Shannon) | Pause | Hausse possible dès décembre, à 2,5 % |
Sources : Yahoo Finance, RBC Économie, Mortgage Professional Canada et La Presse Canadienne (octobre 2026).
Du côté des marchés, les estimations divergent. Après le rapport sur l’emploi du 9 octobre, ils évaluaient à environ 25 % la probabilité d’une hausse en octobre, selon La Presse Canadienne. Au 17 octobre, les investisseurs anticipaient une hausse cumulative d’environ un point sur 12 mois, selon Money.ca. Nous n’avons pas trouvé de chiffre fiable publié depuis l’IPC.
Combien une hausse coûterait à un ménage de Laval
Prenons un couple de Laval qui a un prêt hypothécaire à taux variable avec un solde de 400 000 $, sur 25 ans. Le taux préférentiel des banques est actuellement de 4,45 %, selon nesto. Nous supposons que le couple paie le taux préférentiel moins 0,50 %, soit 3,95 %, que ses versements s’ajustent au taux et qu’une hausse du taux directeur est transmise entièrement au taux préférentiel. Le calcul est simplifié (intérêts composés mensuellement).
| Scénario | Taux du prêt | Versement mensuel | Écart par mois |
|---|---|---|---|
| Aujourd’hui | 3,95 % | 2 100 $ | — |
| Hausse de 0,25 point | 4,20 % | 2 156 $ | +55 $ |
| Hausse de 1 point sur 12 mois | 4,95 % | 2 327 $ | +226 $ |
Calcul SignalQC à partir des hypothèses ci-dessus. Votre situation dépend de votre contrat.
Attention : chez plusieurs grandes banques, les prêts à taux variable ont des versements fixes. Dans ce cas, le montant prélevé ne change pas, mais une plus grande part sert à payer les intérêts, et le remboursement du capital ralentit.
Le même couple a aussi une marge de crédit de 50 000 $ au taux préférentiel plus 0,50 %, dont il ne rembourse que les intérêts. Chaque hausse de 0,25 point lui coûterait environ 10 $ de plus par mois, soit 125 $ par année. À l’inverse, 20 000 $ placés dans un compte d’épargne à intérêt élevé rapporteraient environ 50 $ de plus par année, avant impôt, si la banque ajuste son taux.
Les taux fixes, eux, dépendent surtout des rendements obligataires. Certains prêteurs les ont déjà haussés, constate Leah Zlatkin, de LowestRates.ca, citée par Mortgage Professional Canada.
Que faire avant le 28 octobre
- Vérifiez votre contrat hypothécaire : taux variable à versements ajustables ou fixes, date de renouvellement, pénalités en cas de conversion.
- Calculez votre marge de manœuvre : refaites votre budget avec un taux plus élevé d’un point. Si l’écart vous met à l’étroit, parlez-en à votre institution avant la décision.
- Remboursez d’abord la dette à taux variable la plus chère, souvent la marge de crédit ou la carte de crédit.
- Si votre renouvellement approche, demandez une garantie de taux : plusieurs prêteurs en offrent une, souvent pour 90 à 120 jours. Informez-vous auprès du vôtre.
Questions fréquentes
Quand est la prochaine annonce de la Banque du Canada?
Le mercredi 28 octobre 2026, avec la publication du Rapport sur la politique monétaire. La dernière annonce de l’année aura lieu le 9 décembre, selon le calendrier de la Banque du Canada.
Est-ce que le taux directeur va monter en 2026?
Ce n’est pas confirmé. La plupart des économistes prévoient une pause en octobre. KPMG évoque une hausse possible dès décembre, alors que RBC n’en prévoit pas avant 2027.
Est-ce que mon hypothèque à taux fixe va augmenter?
Non, pas avant votre renouvellement. Votre taux est garanti pour la durée de votre terme.
Ce qu’il faut surveiller
Le 28 octobre, lisez surtout les nouvelles prévisions d’inflation du Rapport sur la politique monétaire : si la Banque juge que l’inflation restera au-dessus de 3 % en 2027, une hausse en décembre deviendra plus probable. Ensuite, deux données compteront : le rapport sur l’emploi d’octobre et l’IPC d’octobre, attendu à la mi-novembre. Si l’IPC-tronq et l’IPC-méd remontent au-dessus de 2 %, l’argument en faveur d’une hausse se renforcera.
Sources
- Statistique Canada : Indice des prix à la consommation, septembre 2026 (19 octobre 2026)
- BNN Bloomberg : taux d’inflation de septembre par province
- Banque du Canada : taux directeur
- RBC Économie : Canadian inflation ticked higher in September
- Money.ca : l’inflation grimpe à 3,1 % et les probabilités de hausse augmentent
- Yahoo Finance : une hausse pourrait encore survenir en 2026, selon des économistes
- Mortgage Professional Canada : September CPI keeps Bank of Canada hold in play
- Le Soleil (La Presse Canadienne) : l’économie canadienne a perdu 68 000 emplois en septembre
- nesto : calendrier des annonces de la Banque du Canada en 2026 et taux préférentiel
- WOWA : historique du taux préférentiel et du taux directeur
Visuels : illustration et graphique originaux SignalQC, libres de droits.