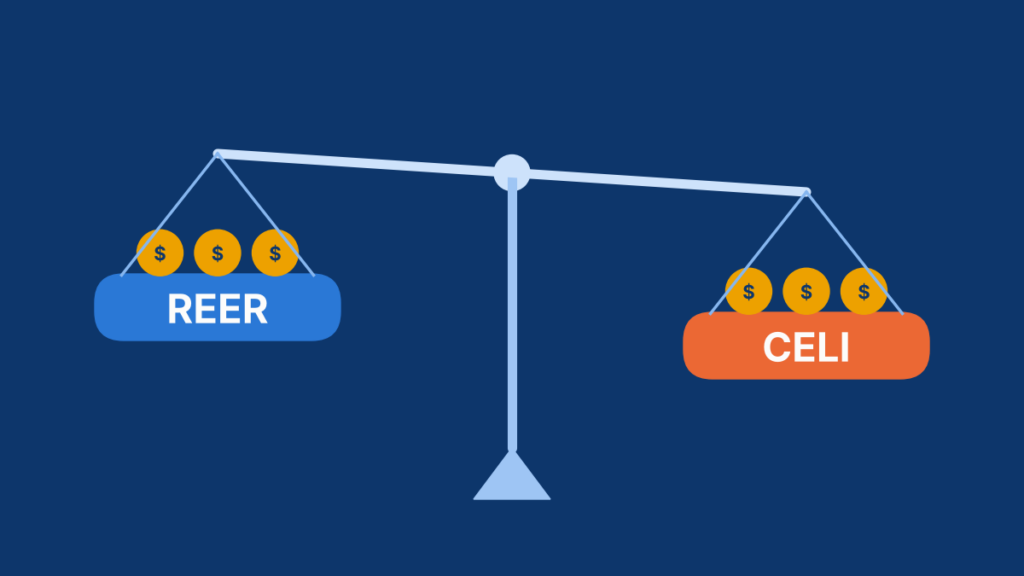
Un REER réduit votre impôt aujourd’hui. Un CELI vous évite de payer de l’impôt plus tard. Avec un plafond de cotisation REER de 33 810 $ pour 2026 et 7 000 $ de nouveaux droits au CELI, le bon choix dépend surtout d’un chiffre : votre taux d’imposition maintenant, comparé à celui que vous aurez au moment de retirer l’argent.
Les deux comptes mettent vos placements à l’abri de l’impôt pendant qu’ils fructifient. La différence tient au moment où le fisc se sert. Selon l’aide-mémoire fiscal 2026 de Fidelity, une personne qui avait 18 ans en 2009 et n’a jamais cotisé dispose de 109 000 $ de droits au CELI. Pour le REER, le plafond correspond à 18 % du revenu gagné de l’année précédente, jusqu’à 33 810 $, et la date limite pour l’année 2026 est le 1er mars 2027.
Le mécanisme : payer l’impôt avant ou après
Au REER, vos cotisations sont déduites de votre revenu. Vous récupérez donc l’impôt à votre taux marginal, c’est-à-dire le taux qui s’applique à votre dernier dollar gagné. Tout ce que vous retirez plus tard, capital et rendement compris, est imposé comme un salaire.
Au CELI, vous cotisez avec de l’argent déjà imposé, mais les retraits ne sont jamais imposés. D’après l’Agence du revenu du Canada (ARC), le montant retiré s’ajoute à vos droits de cotisation le 1er janvier suivant.
Si votre taux marginal est le même à la cotisation et au retrait, le résultat est identique, à condition de réinvestir le remboursement d’impôt du REER. Le REER l’emporte quand votre taux baisse à la retraite. Le CELI gagne quand il monte, ou reste stable.
Les taux marginaux de 2026 au Québec
Selon le tableau de Raymond Chabot Grant Thornton, qui combine l’impôt du Québec et l’impôt fédéral pour 2026 :
| Revenu imposable | Taux marginal combiné | Ce que rapporte une cotisation REER de 1 000 $ |
|---|---|---|
| 19 000 $ à 53 000 $ | 25,69 % | environ 257 $ |
| 59 000 $ à 100 000 $ | 36,12 % | environ 361 $ |
| 120 000 $ à 125 000 $ | 45,71 % | environ 457 $ |
| 190 000 $ à 200 000 $ | 50,21 % | environ 502 $ |
Le saut le plus important se trouve autour de 54 000 $ à 59 000 $, là où les deux paliers d’imposition (Québec et fédéral) changent presque en même temps. Sous ce seuil, une cotisation REER rapporte nettement moins.
Trois profils, trois réponses
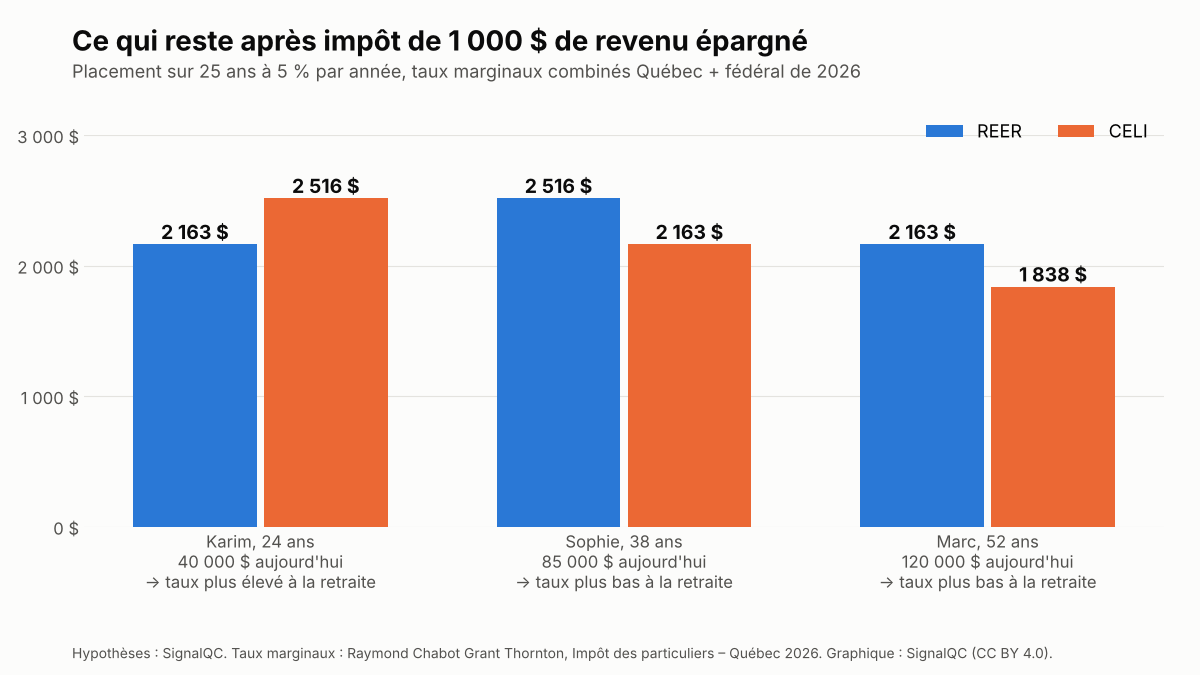
Hypothèses (SignalQC) : chaque personne épargne 1 000 $ de revenu avant impôt. Au REER, elle cotise 1 000 $. Au CELI, elle place ce qui reste après impôt. Le rendement est de 5 % par année pendant 25 ans, et les taux de 2026 s’appliquent aussi à la retraite. C’est une simplification : les règles fiscales changeront d’ici là.
- Karim, 24 ans, 40 000 $ par année : taux de 25,69 % aujourd’hui. S’il gagne 70 000 $ à la fin de sa carrière et retire son REER à 36,12 %, il lui restera 2 163 $ avec le REER, contre 2 516 $ avec le CELI.
- Sophie, 38 ans, 85 000 $ par année : taux de 36,12 %. À la retraite, avec un revenu d’environ 45 000 $ imposé à 25,69 %, le REER lui laisse 2 516 $, contre 2 163 $ pour le CELI.
- Marc, 52 ans, 120 000 $ par année : taux de 45,71 %. Retraité à 75 000 $ (36,12 %), il obtient 2 163 $ avec le REER, contre 1 838 $ avec le CELI.
Qui devrait privilégier le CELI
- Les personnes qui gagnent moins de 55 000 $ environ. Le remboursement REER est faible, et les droits REER inutilisés se reportent aux années suivantes, rappelle Fidelity. Il vaut souvent mieux les garder pour les années où votre revenu sera plus élevé.
- Les futurs retraités à faible revenu. Selon l’ARC, les retraits d’un CELI n’ont aucune incidence sur la Sécurité de la vieillesse, le Supplément de revenu garanti (SRG), l’allocation canadienne pour enfants ou le crédit pour la TPS. Un retrait REER, lui, compte comme un revenu et peut réduire le SRG.
- Ceux qui ont besoin de souplesse. Pour un fonds d’urgence ou un projet à moins de cinq ans, le CELI est plus simple : un retrait ne coûte rien en impôt.
Qui devrait privilégier le REER
- Les revenus de 59 000 $ et plus qui s’attendent à un revenu plus modeste à la retraite. Le gain augmente avec le revenu, comme le montrent les cas de Sophie et Marc.
- Les salariés dont l’employeur verse une cotisation équivalente à un REER collectif. Cette contribution est un rendement immédiat qu’aucun CELI ne peut égaler.
- Les futurs premiers acheteurs, en complément du CELIAPP. Le Régime d’accession à la propriété permet de retirer jusqu’à 60 000 $ d’un REER, à rembourser sur 15 ans, selon l’ARC. Le CELIAPP, lui, offre une déduction et un retrait non imposé pour l’achat d’une première propriété, jusqu’à 8 000 $ par année et 40 000 $ au total, selon Fidelity.
Les pièges à connaître
La retenue d’impôt sur les retraits REER. Au Québec, l’institution financière retient 5 %, 10 % ou 15 % pour le fédéral, selon le montant, d’après l’ARC. Elle retient aussi 14 % pour le Québec, selon Revenu Québec. Cette retenue n’est qu’un acompte : la facture finale dépend de votre taux marginal. Un retrait de REER pendant vos années de gros salaire coûte donc cher, et les droits de cotisation utilisés ne reviennent pas.
L’échéance de 71 ans. Selon l’ARC, votre REER doit être converti, notamment en FERR ou en rente, au plus tard à la fin de l’année de vos 71 ans. À partir de là, des retraits minimaux sont obligatoires chaque année.
Le remboursement dépensé. L’avantage du REER suppose que le remboursement d’impôt soit épargné. S’il finance des vacances, l’écart avec le CELI se réduit ou disparaît.
Comment décider en cinq étapes
- Trouvez vos droits de cotisation REER et CELI dans Mon dossier de l’ARC ou sur votre avis de cotisation.
- Repérez votre revenu imposable dans le tableau des taux marginaux ci-dessus.
- Estimez votre revenu à la retraite : rentes du Québec, Sécurité de la vieillesse, régime de retraite de l’employeur.
- Si votre taux actuel est plus élevé que votre taux prévu à la retraite, cotisez d’abord au REER et placez le remboursement dans le CELI.
- Dans le cas contraire, ou si vous hésitez, commencez par le CELI.
Questions fréquentes
Peut-on cotiser au REER et au CELI la même année?
Oui. Les droits sont distincts. Une stratégie courante consiste à cotiser au REER, puis à verser le remboursement d’impôt dans le CELI.
Quel est le plafond du CELI en 2026?
7 000 $ pour l’année, et 109 000 $ au total pour une personne admissible depuis 2009 qui n’a jamais cotisé.
Quelle est la date limite pour cotiser au REER pour l’année 2026?
Le 1er mars 2027.
Est-ce que le CELI est mieux que le REER pour un jeune?
Souvent, oui, pour un revenu de moins de 55 000 $ environ. Les droits REER inutilisés restent disponibles pour les années où le revenu, et donc le remboursement, sera plus élevé.
À surveiller
Les plafonds de 2027 sont déjà connus pour le REER : 35 390 $, selon Fidelity. Celui du CELI sera annoncé par l’ARC vers la fin de l’année. Avant le 1er mars, refaites le calcul avec votre revenu réel de 2026. Si vous approchez d’un changement de palier, une cotisation REER ciblée pourrait vous faire redescendre sous le seuil. Ce texte est informatif : pour une situation complexe, un planificateur financier peut valider votre stratégie.
Sources
- Fidelity – Aide-mémoire fiscal 2026
- Fidelity – Guide de déduction fiscale sur le REER
- Raymond Chabot Grant Thornton – Impôt des particuliers, Québec 2026
- ARC – Retirer un montant d’un CELI
- ARC – Répercussions du CELI sur vos prestations et crédits
- ARC – Taux de retenue sur les retraits REER
- Revenu Québec – Paiement provenant d’un REER, d’un RVER, d’un RPAC ou d’un FERR
- ARC – Comment participer au Régime d’accession à la propriété
- ARC – Options pour vos REER lorsque vous atteignez 71 ans
Visuels : illustration et graphique produits par SignalQC à partir des données citées (CC BY 4.0). Aucune photo utilisée.