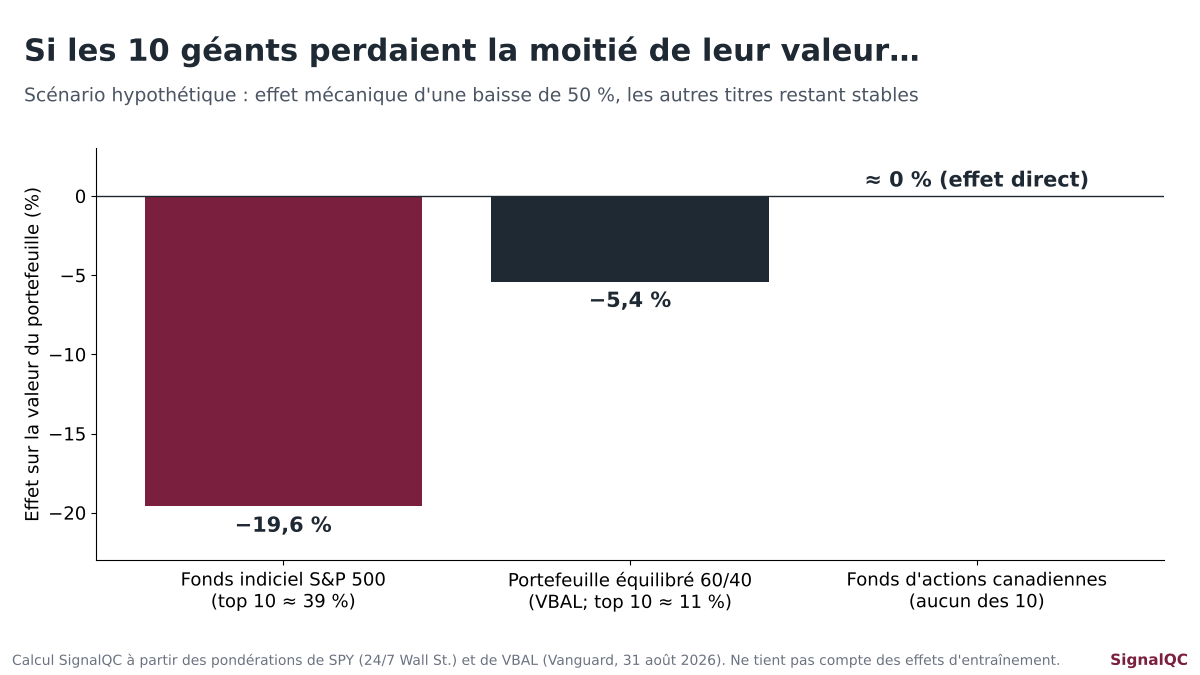
Ça dépend de votre fonds. Si votre REER est investi dans un fonds indiciel du S&P 500, environ 39 % de cet argent repose sur 10 entreprises, dont trois géants liés à l’intelligence artificielle : NVIDIA, Apple et Microsoft. Dans un portefeuille équilibré 60/40 typique, cette exposition tombe à environ 11 %. Si ces 10 titres perdaient la moitié de leur valeur et que le reste du marché ne bougeait pas, le premier REER fondrait d’environ 20 %, le second d’environ 5 %.
Pourquoi on en parle
Wall Street a terminé la semaine en hausse. Le Dow Jones a gagné 400 points vendredi, selon CNBC, et des titres liés à l’IA, comme Oracle et C3.ai, ont bondi, selon The Globe and Mail. Le S&P 500 a clôturé à un record de 7 818,93 points le 6 octobre. Ce jour-là, NVIDIA (8,63 %), Apple (7,25 %) et Microsoft (5,82 %) pesaient ensemble 21,7 % du principal FNB qui suit l’indice. C’est la plus forte concentration de trois titres de son histoire, selon 24/7 Wall St.
Le mécanisme : pourquoi votre fonds achète toujours plus des mêmes titres
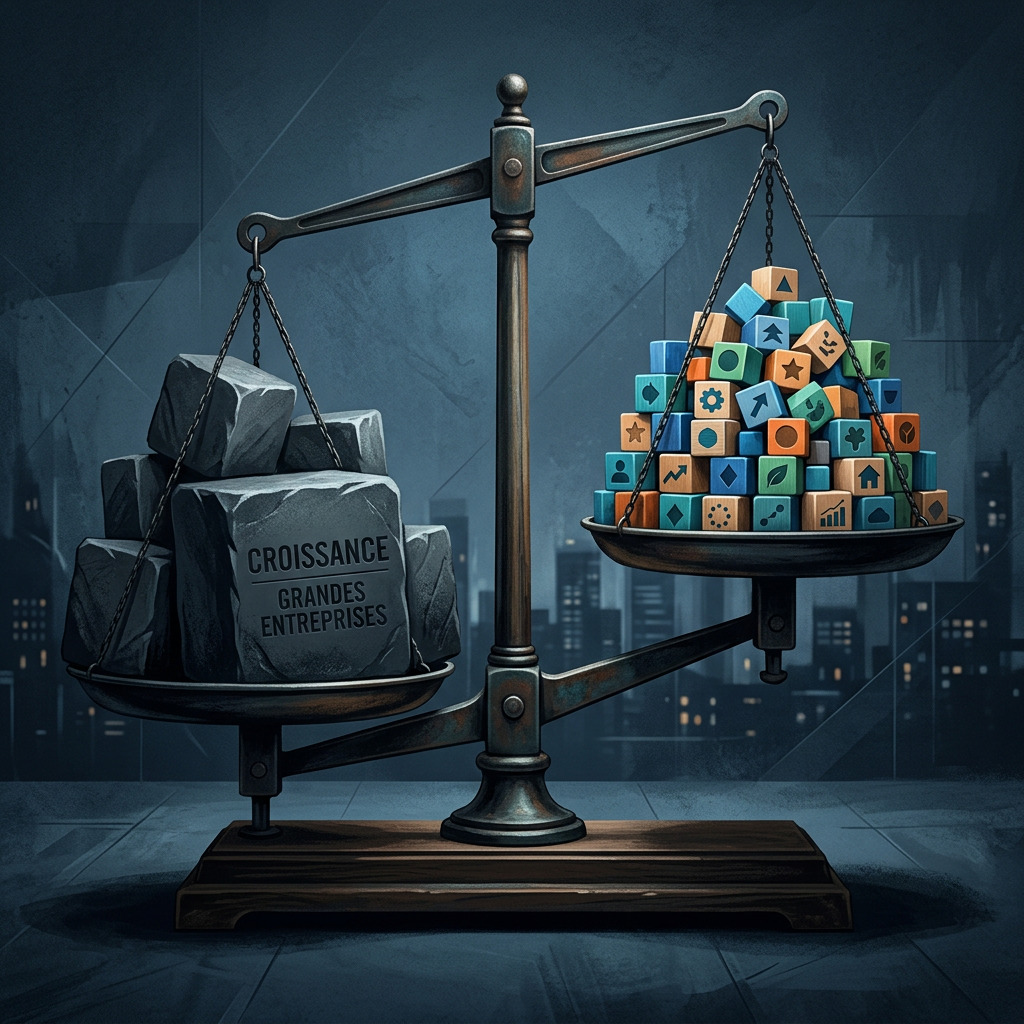
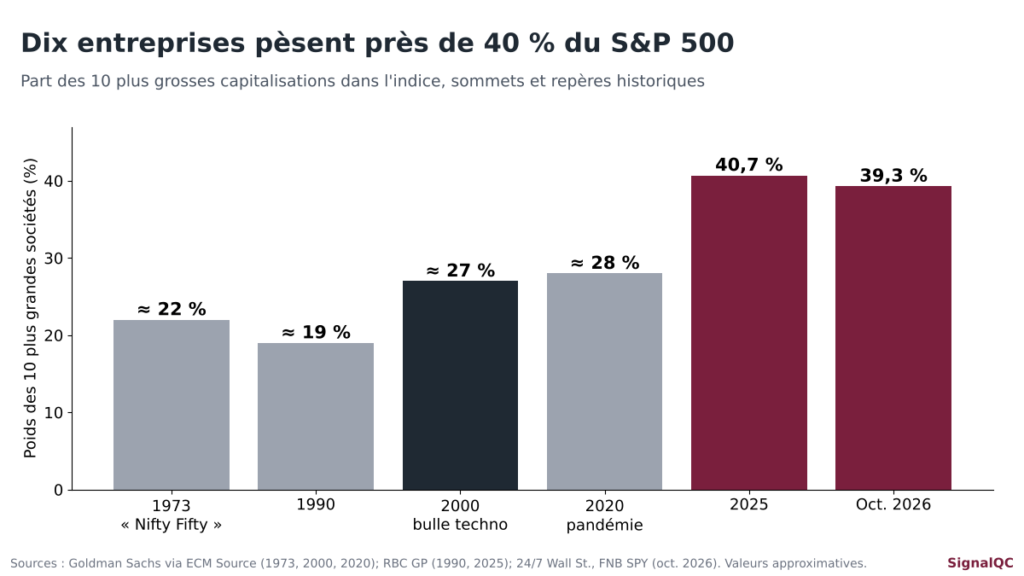
Le S&P 500 est pondéré selon la capitalisation boursière : plus une entreprise vaut cher en Bourse, plus elle prend de place dans l’indice. Un fonds indiciel n’a pas d’opinion. Il achète chaque titre selon son poids. Quand NVIDIA monte, elle prend automatiquement plus de place dans votre REER. Résultat : sur chaque tranche de 100 $ placée dans un fonds S&P 500, plus de 40 $ vont à 10 entreprises, selon RBC Gestion de patrimoine.
RBC relève deux signaux à surveiller. Les 10 plus grandes sociétés représentent environ 41 % du poids de l’indice, mais seulement environ 32 % de ses bénéfices. Et l’indice pondéré selon la capitalisation se négocie avec une prime d’environ 30 % par rapport à sa version équipondérée, contre environ 13 % avant la pandémie. Comme ces géants sont tous liés à l’IA, l’indice se comporte de plus en plus comme un pari sur cette seule technologie.
Un peu d’histoire : 2000 comme point de repère
Au sommet de la bulle techno de 2000, les 10 plus grandes sociétés pesaient environ 27 % du S&P 500, d’après Goldman Sachs, cité par ECM Source. L’indice a ensuite perdu la moitié de sa valeur jusqu’au 9 octobre 2002. Il lui a fallu 7 ans et 2 mois pour retrouver son sommet. Le fonds QQQ, qui suit le Nasdaq-100, plus technologique, a mis 16 ans et demi, selon Barron’s.
Une concentration élevée ne prédit pas un krach à date fixe. Elle veut seulement dire que votre rendement dépend davantage de quelques entreprises. D’ailleurs, en 2026, la version équipondérée du S&P 500, où chaque titre pèse autant, devance l’indice classique, selon CNBC.
Combien êtes-vous exposé? Le calcul en deux étapes
- Trouvez la part d’actions américaines de votre fonds. Le portefeuille équilibré VBAL de Vanguard, par exemple, détenait 27,37 % de son actif dans un FNB du marché total américain au 31 août 2026, selon Vanguard.
- Multipliez par le poids des 10 géants (environ 39 %) : 27,37 % × 39,27 % ≈ 10,7 %. C’est une estimation haute : un indice du marché total américain contient aussi des milliers de petites sociétés, et les géants y pèsent un peu moins que dans le S&P 500.
Exemple chiffré : un couple avec 150 000 $ en REER
Tout dans un fonds S&P 500 : environ 58 900 $ reposent sur 10 entreprises. Si elles perdaient la moitié de leur valeur, le REER perdrait environ 29 500 $, avant même la baisse des autres titres.
Tout dans un portefeuille équilibré comme VBAL : environ 16 100 $ sont exposés aux 10 géants. Dans le même scénario, la perte directe serait d’environ 8 100 $.
Exemple illustratif, sans tenir compte du taux de change ni des effets d’entraînement sur le reste du marché.
En pratique : cinq vérifications pour votre REER
- Lisez l’« Aperçu du fonds » de chacun de vos fonds. Il indique les 10 principaux placements et la répartition géographique.
- Additionnez vos fonds, y compris le régime de retraite collectif de votre employeur. Plusieurs fonds peuvent détenir les mêmes géants.
- Comparez avec votre horizon. À 30 ans de la retraite, une baisse de 20 % n’a pas le même poids qu’à 3 ans.
- Rééquilibrez selon un calendrier fixe, par exemple une fois par année, plutôt que de réagir aux manchettes.
- Parlez-en à votre conseiller si une part importante de votre épargne dépend d’un seul indice américain.
FAQ
Est-ce une bulle?
Personne ne peut l’affirmer. RBC note un écart entre le poids des géants dans l’indice (environ 41 %) et leur part des bénéfices (environ 32 %). Cet écart peut se résorber par une hausse des bénéfices autant que par une baisse des cours.
Devrais-je vendre mes fonds S&P 500?
SignalQC ne fait pas de recommandation de placement. Vendre dans un REER ne crée pas d’impôt immédiat, mais réagir à la nouvelle du jour a souvent un coût. La bonne question est plutôt : votre répartition correspond-elle encore à votre tolérance au risque?
Un fonds d’actions canadiennes me protège-t-il?
Il n’est pas directement exposé à ces 10 sociétés américaines, mais il a ses propres concentrations sectorielles. Une correction américaine marquée touche aussi généralement les autres marchés. Notre scénario ne mesure que l’effet direct.
Qu’est-ce qu’un fonds « équipondéré »?
C’est un fonds qui donne le même poids à chaque titre de l’indice. Il réduit la dépendance aux géants, mais il est plus exposé aux petites et moyennes entreprises de l’indice. Cette version du S&P 500 devance l’indice classique en 2026, selon CNBC.
Sources
- 24/7 Wall St. – Three stocks are now 21% of the S&P 500 (7 octobre 2026)
- RBC Gestion de patrimoine – La « grande concentration » du S&P 500
- ECM Source – S&P 500 top-10 concentration hits 37% (15 juin 2026)
- Barron’s, via Tiger Brokers – The dot-com bubble peaked 25 years ago (24 mars 2025)
- Vanguard Canada – VBAL, répartition au 31 août 2026
- CNBC – Equal-weight S&P 500 is leading the 2026 market (23 août 2026)
- CNBC – Stock market today (octobre 2026)
- The Globe and Mail – C3.ai, Dynatrace, Amplitude and Oracle shares skyrocket
Visuels : graphiques produits par SignalQC à partir des données citées. Aucune photo utilisée.