Ce qui s’est passé, en chiffres
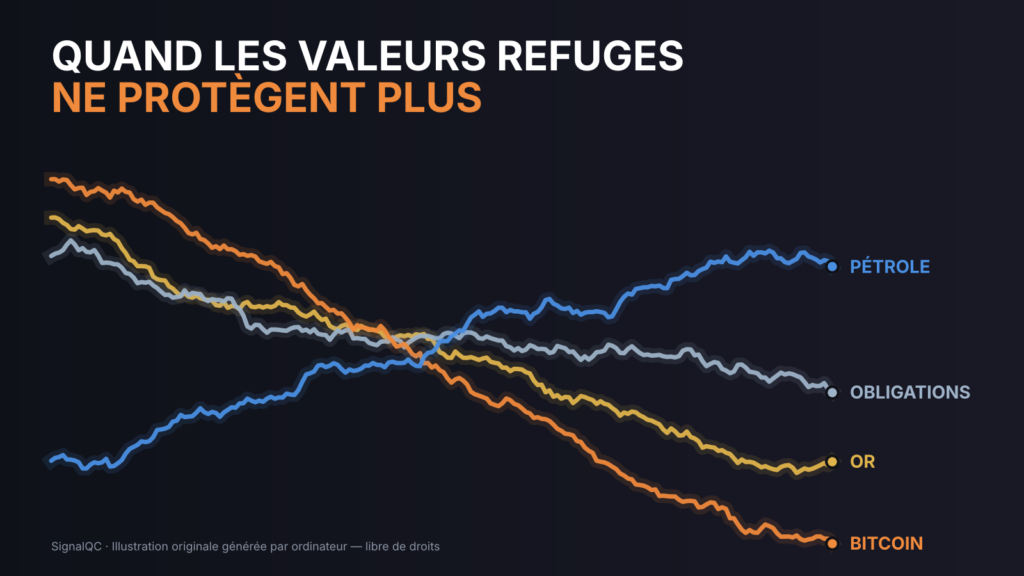
Le 7 octobre, le taux de l’obligation américaine à 10 ans a dépassé 5,35 % et touché 5,36 %, son plus haut niveau depuis 2002. Le même jour, l’once d’or est descendue jusqu’à 4 066 $ US et le bitcoin est repassé sous 84 000 $ US. Le lendemain, selon CoinDesk, le bitcoin a glissé près de 80 000 $ US, pendant que le WTI bondissait d’environ 5,5 % après une attaque contre un pétrolier au large du Qatar et que le Brent atteignait environ 105,65 $ US.
Prises sur quelques mois, les baisses sont importantes. L’or avait atteint un record d’environ 5 589 $ US l’once le 28 janvier 2026, selon Business Today. Le bitcoin avait culminé à 126 198 $ US le 7 octobre 2025, d’après Business Standard. À l’inverse, le Brent était retombé à 72,68 $ US le 25 juin, son niveau d’avant la guerre. Il se négociait autour de 102,54 $ US ce 9 octobre, selon les cotes affichées par Boursorama.
Le mécanisme : comment le pétrole fait tomber les dominos
La chaîne se résume en quatre étapes.
- Le pétrole alimente l’inflation. Depuis le début de la guerre en Iran, le 28 février 2026, le détroit d’Ormuz est le point chaud. Le 4 octobre, PortWatch du FMI y a compté 4 passages, contre 85 par jour avant la crise. Au Canada, l’essence coûtait 22,8 % de plus en août qu’un an plus tôt, et l’inflation atteignait 3,0 % (3,1 % au Québec).
- Les banques centrales réagissent. La Réserve fédérale américaine a relevé son taux de 0,25 point le 16 septembre, à 3,75 %–4,00 %. C’était sa première hausse depuis 2023. Le 8 octobre, le gouverneur Christopher Waller a évoqué 75 points de base de hausses à venir, pas forcément à des réunions consécutives.
- Les obligations perdent de la valeur. Le prix d’une obligation baisse quand les taux montent. Une obligation de 10 ans qui verse 3,93 % vaut moins quand les nouvelles en paient 5,36 %. Selon notre calcul, elle perd environ 10 % de sa valeur.
- L’or et la crypto suivent. Quand une obligation rapporte 5 % sans risque, un lingot qui ne rapporte rien devient moins intéressant. Le dollar américain fort pèse aussi sur l’or, comme le résume Journal du Coin. Le bitcoin, lui, se comporte comme un actif risqué : il souffre quand l’argent coûte plus cher.
On a déjà vu ça
En 2022, l’inflation et les hausses de taux avaient fait reculer actions et obligations en même temps. Le S&P 500 avait perdu 19 % et le marché obligataire avait connu sa pire année depuis 1994. Les portefeuilles « équilibrés », vendus comme prudents, avaient alors déçu bien des épargnants.
Il y a un autre précédent, plus encourageant. En octobre 2023, le taux à 10 ans américain avait touché 5 %. Il était redescendu sous 3,90 % en deux mois. Rien ne garantit que l’histoire se répète, puisque la cause est cette fois un choc pétrolier lié à une guerre.
Et au Québec, concrètement?
Le taux canadien à 10 ans a dépassé 4 % le 1er octobre, un sommet en trois ans. Il est redescendu vers 3,90 % le 9 octobre après une perte de 68 300 emplois au pays. Le taux directeur de la Banque du Canada est resté à 2,25 %. Sur un an, le taux à 10 ans a quand même pris environ 0,73 point.
Ce sont les taux obligataires à 5 ans qui guident les taux hypothécaires fixes. Le 9 octobre, nesto affichait 4,59 % pour un fixe de 5 ans assuré. À la pompe, la moyenne québécoise était de 192,0 ¢ le litre la semaine du 28 septembre, selon la Régie de l’énergie. Elle avait franchi les 2 $ le 1er septembre.
Exemple : un renouvellement hypothécaire de 300 000 $
Calcul SignalQC : amortissement de 25 ans, taux composé semestriellement (norme canadienne). Ces taux servent à montrer la sensibilité des paiements. Ce ne sont pas des offres.
| Taux fixe 5 ans | Paiement mensuel | Écart par mois | Écart par année |
|---|---|---|---|
| 4,09 % | 1 592,73 $ | −82,73 $ | −993 $ |
| 4,59 % (taux affiché par nesto le 9 oct.) | 1 675,46 $ | — | — |
| 5,09 % | 1 760,22 $ | +84,76 $ | +1 017 $ |
Chaque demi-point de taux ajoute environ 1 000 $ par année au coût de l’hypothèque d’un ménage qui renouvelle 300 000 $.
Que faire maintenant? Cinq étapes pratiques
- Évitez de vendre sous le coup de la panique. Pour une obligation détenue jusqu’à l’échéance, la perte reste sur papier : l’émetteur rembourse 100 % du capital à la fin, s’il ne fait pas défaut.
- Vérifiez la durée de vos fonds obligataires. Plus elle est longue, plus le fonds réagit aux taux. Le chiffre figure dans l’aperçu du fonds.
- Profitez des taux plus élevés pour vos nouvelles épargnes. Les CPG et les obligations de court terme offrent de meilleurs rendements quand les taux montent, ce qui peut être utile dans un CELI ou un REER.
- Renouvellement dans les 6 à 12 prochains mois? Demandez dès maintenant une garantie de taux à votre prêteur et vérifiez combien de temps elle s’applique.
- Revoyez la part de l’or et de la crypto dans votre portefeuille. Ces actifs ont bien protégé contre certaines crises, mais pas contre la hausse des taux de 2026.
FAQ
Mon fonds obligataire a baissé. Ai-je perdu de l’argent pour de bon?
Pas forcément. La baisse vient de la hausse des taux. En contrepartie, le fonds réinvestit maintenant à des rendements plus élevés, ce qui peut compenser la perte avec le temps. Plus la durée du fonds est courte, plus cette récupération est rapide.
L’or n’est-il plus une valeur refuge?
Il l’est toujours face aux crises de confiance, mais il réagit mal quand les taux réels et le dollar américain montent. Les banques centrales continuent d’en acheter : la Chine a augmenté ses réserves pour le 23e mois de suite, selon Journal du Coin.
Le prix de l’essence va-t-il baisser?
Il dépend surtout du détroit d’Ormuz, et la situation est très incertaine. Le 9 octobre, le pétrole reculait légèrement. Personne ne peut prédire de façon fiable l’évolution des prochaines semaines.
Est-ce que la Banque du Canada va monter ses taux comme la Fed?
Pas à court terme, selon les marchés. Après la mauvaise surprise sur l’emploi du 9 octobre, les investisseurs s’attendent à ce que la Banque du Canada garde son taux à 2,25 %. Cela n’empêche pas les taux hypothécaires fixes de monter, puisqu’ils suivent les marchés obligataires plutôt que le taux directeur.
Cet article est fourni à titre d’information et ne constitue pas un conseil financier personnalisé. Les cours cités sont en dollars américains, sauf indication contraire, et peuvent avoir changé depuis la publication. Le cours du Brent du 9 octobre provient d’un bandeau de cotations dont l’heure n’est pas précisée.