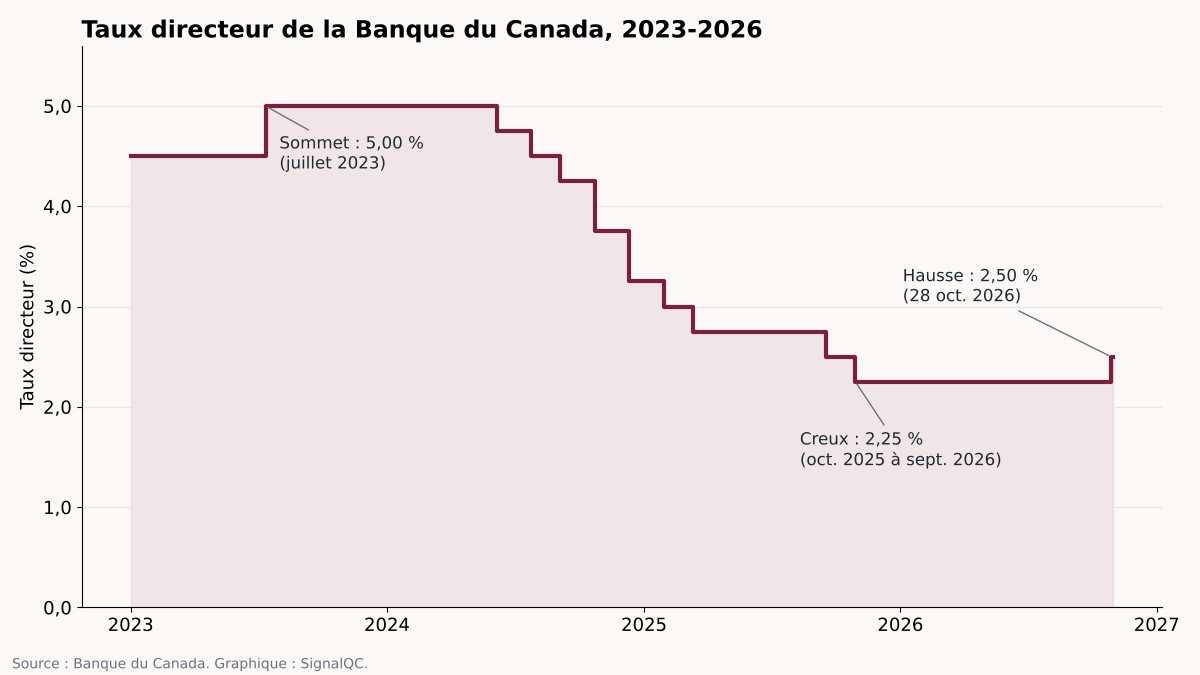
La Banque du Canada a relevé son taux directeur d’un quart de point, à 2,5 %, le 28 octobre. Les banques ont aussitôt haussé leur taux préférentiel. Si votre hypothèque ou votre marge de crédit est à taux variable, vous paierez plus cher dès votre prochain paiement.
C’est la première hausse depuis juillet 2023, selon le communiqué de la Banque du Canada. Le taux était resté figé à 2,25 % pendant un an, depuis le 29 octobre 2025. Le gouverneur Tiff Macklem a laissé entendre qu’une autre hausse pourrait suivre. La prochaine décision est attendue le 9 décembre.
Pourquoi la Banque monte ses taux alors que l’économie ralentit
Le coupable principal est l’énergie. Selon la Banque, la guerre au Moyen-Orient maintient les prix de l’énergie à un niveau élevé. L’inflation tourne autour de 3 % depuis avril et a atteint 3,1 % en septembre, rapporte La Presse Canadienne. La Banque prévoit maintenant environ 3,5 % d’ici la fin de l’année et une moyenne de 3 % en 2027. Elle ne voit pas l’inflation revenir à sa cible de 2 % avant le milieu de 2028.
Le paradoxe, c’est que l’inflation hors essence n’était que de 2,2 % en septembre, d’après le communiqué. La Banque craint toutefois que la hausse des coûts de transport et de production se propage au reste des prix. Elle prévoit d’ailleurs une inflation alimentaire d’environ 4 % en 2027.
« Une hausse du taux directeur est donc nécessaire pour réduire le risque » que les prix de l’énergie se propagent à l’ensemble de l’économie.
Tiff Macklem, gouverneur de la Banque du Canada, cité par La Presse Canadienne
La Banque ne s’attend pourtant pas à une économie en surchauffe. Elle prévoit une croissance du PIB de 1 % seulement en 2026. Selon elle, les nouveaux droits de douane américains vont freiner l’activité au quatrième trimestre.
Du sommet de 5 % au virage de 2026
Ce virage survient après un long cycle de baisses. Le taux directeur avait culminé à 5 % en juillet 2023. La Banque l’a ensuite abaissé à partir de juin 2024, jusqu’à 2,25 % en octobre 2025, puis l’a laissé en place pendant sept annonces consécutives, selon l’historique de la Banque du Canada.
Comment la hausse se rend jusqu’à votre compte bancaire
Le mécanisme tient en trois étapes. Le taux directeur fixe le coût auquel les banques se prêtent de l’argent entre elles pour une nuit. Les banques ajustent ensuite leur taux préférentiel, qui sert de base aux prêts à taux variable. Ces prêts sont exprimés en « préférentiel plus ou moins un écart » : votre écart ne bouge pas, mais le taux de base, lui, monte.
La Banque Nationale a ainsi porté son taux préférentiel de 4,45 % à 4,70 % le 29 octobre, selon son communiqué. Les grandes banques affichent généralement le même taux, précise Ratehub. Les taux hypothécaires fixes, eux, ne suivent pas directement le taux directeur. Ils évoluent plutôt selon le rendement des obligations du gouvernement du Canada.
Combien ça coûte à un ménage de Laval
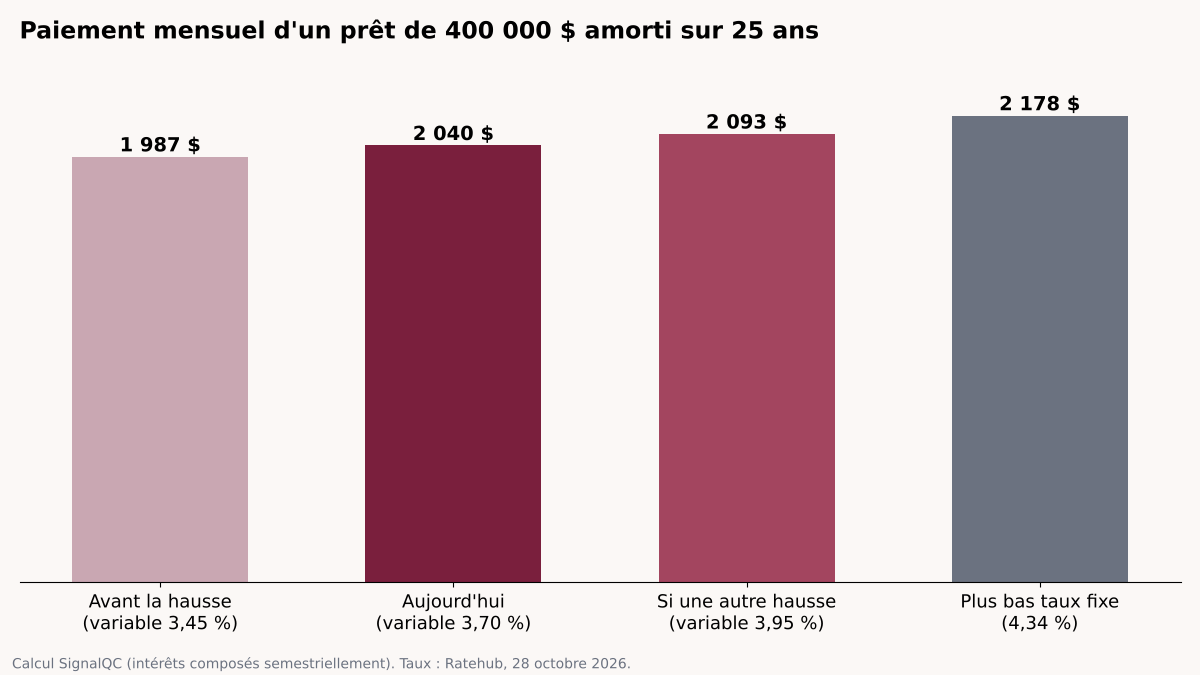
Prenons un couple de Laval qui a un solde hypothécaire de 400 000 $, amorti sur 25 ans, à taux variable. Selon Ratehub, le plus bas taux variable offert est passé de 3,45 % à 3,70 % avec la hausse, et le plus bas taux fixe se situe à 4,34 %. Nos calculs supposent des intérêts composés deux fois par année, comme c’est l’usage au Canada, et des paiements mensuels qui suivent le taux.
| Scénario | Taux | Paiement mensuel | Écart par année vs avant la hausse |
|---|---|---|---|
| Avant le 28 octobre | 3,45 % variable | 1 987 $ | — |
| Aujourd’hui | 3,70 % variable | 2 040 $ | + 636 $ |
| Si une autre hausse de 0,25 point suit | 3,95 % variable | 2 093 $ | + 1 280 $ |
| Plus bas taux fixe recensé par Ratehub | 4,34 % fixe | 2 178 $ | + 2 291 $ |
Calculs SignalQC. Hypothèses : solde de 400 000 $, amortissement de 25 ans, intérêts composés semestriellement. Taux : Ratehub, 28 octobre 2026.
Pour ce ménage, la hausse coûte donc environ 53 $ par mois. Si la Banque remonte encore son taux en décembre ou en janvier, la facture doublerait. Votre écart réel dépend de votre prêteur et de votre solde. Si vous avez un prêt variable à paiements fixes, votre versement ne change pas, mais une plus grande part sert à payer les intérêts plutôt que le capital.
Même logique pour une marge de crédit hypothécaire à préférentiel plus 0,5 point. Sur un solde de 25 000 $, le taux passe de 4,95 % à 5,20 %, ce qui ajoute environ 62 $ d’intérêts par année, selon notre calcul.
Prochaine hausse en décembre ou en janvier? Ce que prévoient les économistes
La Banque ne s’engage à rien. Elle dit prendre ses décisions « réunion par réunion » et vouloir « procéder avec prudence », compte tenu des incertitudes liées au Moyen-Orient et au commerce avec les États-Unis. Chez les économistes, le scénario dominant est celui d’une seule hausse supplémentaire.
| Source | Prévision |
|---|---|
| Banque du Canada | Une nouvelle hausse « pourrait être nécessaire », sans calendrier |
| CIBC (Andrew Grantham) | Pause le 9 décembre, puis hausse d’un quart de point en janvier |
| Desjardins | Une dernière hausse avant la fin du cycle, à un moment qui dépendra des données |
| Sondage Reuters (29 répondants) | 16 répondants prévoient une hausse à 2,75 % avant mars 2027, suivie d’une pause |
Sources : Banque du Canada; La Presse Canadienne (CIBC); Desjardins, Études économiques, 28 octobre 2026; Reuters, cité par Wealth Professional, 26 octobre 2026.
Si ce scénario se confirme, le taux directeur plafonnerait à 2,75 %, bien loin du sommet de 5 % de 2023. Desjardins souligne que la hausse était presque entièrement anticipée par les marchés. Pour les économistes de l’institution, la vraie surprise a été l’ampleur de la révision des prévisions d’inflation. Le sondage Reuters qualifie ce resserrement de plus court en 30 ans. Ces prévisions restent fragiles : elles dépendent surtout du prix de l’énergie, que personne ne contrôle.
Quoi faire maintenant : quatre vérifications
Les conseils qui suivent sont d’ordre général. Ils ne remplacent pas l’avis d’un conseiller ou d’un courtier qui connaît votre situation.
- Vérifiez votre type de prêt. Consultez votre relevé hypothécaire : paiements variables (votre versement augmente) ou paiements fixes (votre amortissement s’allonge).
- Recalculez votre budget avec deux hausses. Ajoutez 0,5 point à votre taux variable actuel et voyez si votre budget tient le coup.
- Si votre renouvellement approche, demandez une garantie de taux. Plusieurs prêteurs garantissent un taux quelques mois à l’avance. Comparez les offres fixes et variables de plusieurs prêteurs avant d’accepter la lettre de renouvellement de votre institution.
- Remboursez d’abord les dettes au taux préférentiel. Les marges de crédit montent du même quart de point que les hypothèques variables, sans le bénéfice d’un actif qui prend de la valeur.
Le prochain rendez-vous est le 9 décembre. D’ici là, surveillez l’indice des prix à la consommation d’octobre, que Statistique Canada publiera en novembre. Si l’inflation s’approche des 3,5 % prévus par la Banque, une deuxième hausse deviendra plus probable.
Questions fréquentes
C’est quoi le taux directeur de la Banque du Canada en ce moment?
Il est de 2,5 % depuis le 28 octobre 2026. Avant, il était de 2,25 % depuis octobre 2025.
Mon hypothèque à taux fixe va-t-elle augmenter?
Non, pas avant votre renouvellement. Votre taux est garanti pour la durée de votre terme. Au renouvellement, le taux offert dépendra surtout des taux obligataires.
Quel est le taux préférentiel au Canada?
Il est de 4,70 % dans les grandes banques depuis le 29 octobre 2026, contre 4,45 % auparavant.
Quand est la prochaine annonce de la Banque du Canada?
Le 9 décembre 2026, selon le communiqué du 28 octobre.
Sources
- Banque du Canada, communiqué du 28 octobre 2026
- Banque du Canada, Taux directeur (historique des décisions)
- La Presse Canadienne, via Le Soleil, « La Banque du Canada augmente son taux directeur, qui passe à 2,50 % », 28 octobre 2026
- Banque Nationale, hausse du taux préférentiel, 28 octobre 2026
- Ratehub, Taux préférentiel au Canada
- Ratehub, Hausse de taux d’octobre 2026 de la Banque du Canada
- Desjardins, Études économiques, 28 octobre 2026
- Wealth Professional, « Economists call the first Bank of Canada move in a year », 26 octobre 2026
Visuels : illustration vedette et graphiques créés par SignalQC, libres de droits (CC0). Données des graphiques : Banque du Canada et Ratehub.