Tout dépend de votre âge et du rendement que vous obtiendriez en plaçant l’argent. Sans aucun rendement, il faut toucher la rente de 1 000 $ par jour pendant 19,2 ans pour égaler le forfait de 7 M$. Si vous placez le forfait à 3 % par année après impôt, ce délai passe à 29 ans. Au-delà d’un rendement d’environ 5,2 %, le forfait gagne peu importe combien de temps vous vivez. Pour un gagnant de 65 ans ou plus, le forfait est donc presque toujours plus payant. Pour un gagnant jeune ou prudent, la rente offre une sécurité que les chiffres ne mesurent pas.
Pourquoi on en parle
Michel Poulin, de la Capitale-Nationale, a remporté 1 000 $ par jour à vie au tirage Grande Vie du 21 septembre. « C’est sûr que j’arrête de travailler au printemps prochain », a-t-il confié à Noovo Info, sans préciser l’option qu’il a choisie. Au même moment, une Gatinoise remportait 1 000 $ par semaine à vie, selon TVA Gatineau. Chaque fois, la même question revient : vaut-il mieux prendre la rente ou l’argent comptant?
Les deux options, en clair
| Loterie | Rente | Par année | Forfait | Point mort sans rendement |
|---|---|---|---|---|
| Grande Vie (lot principal) | 1 000 $ par jour à vie | 365 000 $ | 7 000 000 $ | 19,2 ans |
| Grande Vie (2e lot) | 25 000 $ par année à vie | 25 000 $ | 500 000 $ | 20 ans |
| Gagnant à vie | 1 000 $ par semaine à vie | 52 000 $ | 1 000 000 $ | 19,2 ans |
Sources : Wikipédia (Daily Grand / Grande Vie); Loto-Québec, règles de Gagnant à vie. Calcul du point mort : SignalQC.
Les loteries ont fixé leurs options de façon presque identique : le forfait vaut environ 19 ans de versements. Loto-Québec ne publie pas, à notre connaissance, la méthode qui sert à fixer ce prix.
Le mécanisme : la valeur d’un dollar reçu plus tard
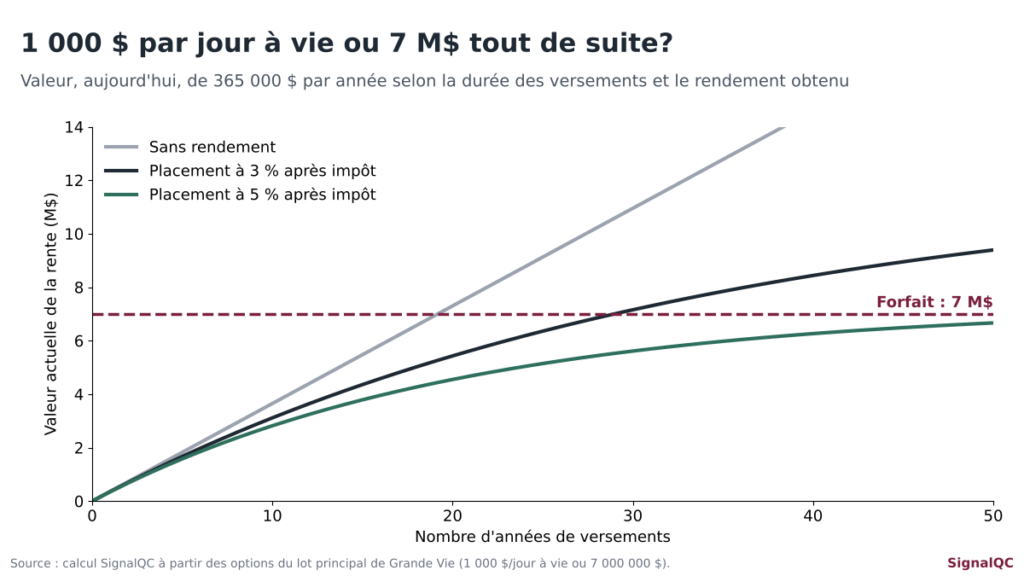
Un dollar reçu dans 20 ans vaut moins qu’un dollar reçu aujourd’hui, parce que le dollar d’aujourd’hui peut être placé. Pour comparer les deux options, on calcule donc la valeur actuelle de la rente : la somme qu’il faudrait placer aujourd’hui pour produire les mêmes versements.
Le calcul donne ceci : à 3 %, 20 ans de rente valent 5,4 M$ aujourd’hui, et 30 ans, 7,2 M$. À 5 %, même 50 ans de versements ne valent que 6,7 M$, moins que le forfait.
L’impôt penche du côté de la rente
Au Canada, un lot de loterie n’est pas imposable. Les revenus qu’il génère le sont : intérêts, dividendes, loyers, rappelle Noovo Moi. Pour Gagnant à vie, les règles de Loto-Québec précisent que la rente est versée « net d’impôt ». C’est pourquoi nous comparons la rente à un rendement après impôt sur le forfait. Avec 7 M$ placés, une bonne partie des revenus serait imposée au taux marginal le plus élevé. Un rendement brut de 5 % peut donc donner beaucoup moins une fois l’impôt payé.
Non confirmé : nous n’avons pas pu consulter les conditions officielles de Grande Vie. Nous supposons que la rente y est aussi versée nette d’impôt, comme pour Gagnant à vie. Une décision judiciaire de 1992 (Rumack) a déjà jugé imposable la portion « intérêts » d’une rente achetée avec un lot, selon le Globe and Mail. La structure exacte de la rente compte. Faites-la valider par un fiscaliste.
L’inflation penche du côté du forfait
Les règles décrivent un montant fixe, et nous n’avons vu aucune mention d’indexation. Avec une inflation de 2 % par année, 365 000 $ dans 20 ans auront le pouvoir d’achat d’environ 245 600 $ aujourd’hui. Le forfait placé, lui, peut suivre l’inflation.
Combien de temps faut-il vivre?
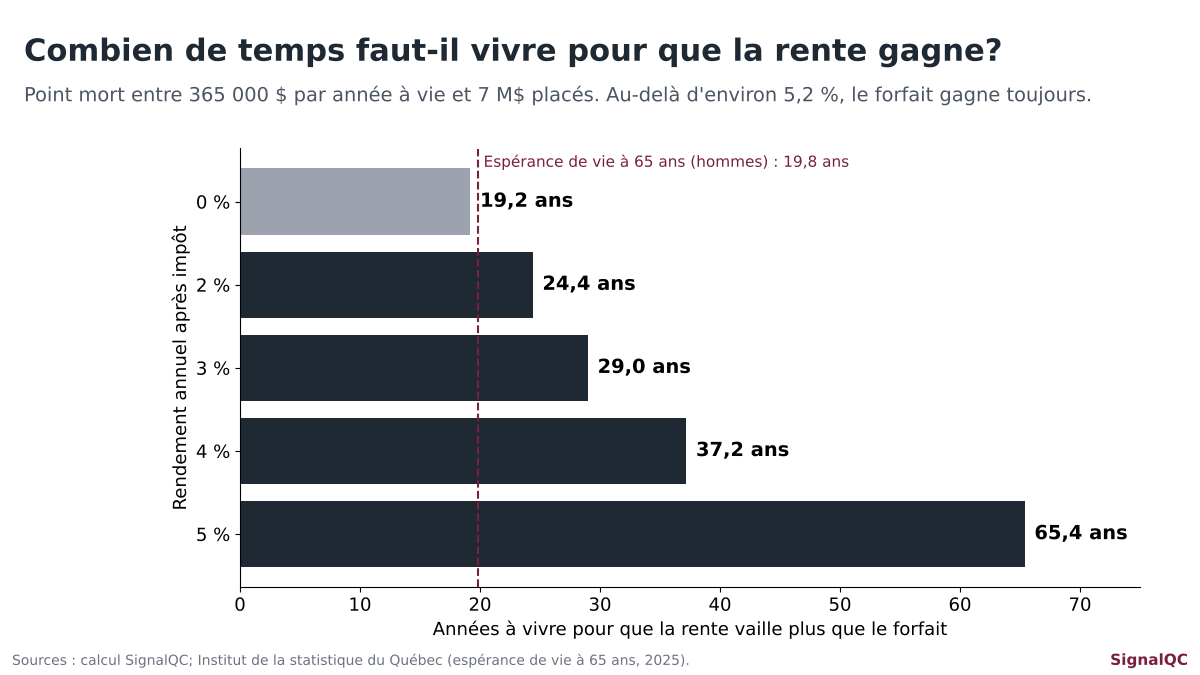
En 2025, l’espérance de vie à 65 ans au Québec était de 19,8 ans pour les hommes et de 22,1 ans pour les femmes, selon l’Institut de la statistique du Québec. Un gagnant de 65 ans qui place son forfait à seulement 2 % après impôt devrait vivre plus de 24 ans pour que la rente gagne. C’est au-delà de la moyenne.
Exemple chiffré : deux gagnants, deux réponses
Louise, 66 ans. Si elle vit 22 ans, comme le prévoit la moyenne, la rente lui rapporte 8,0 M$ au total. Si elle place plutôt 7 M$ à 3 % après impôt, elle peut se verser les mêmes 365 000 $ par année pendant 29 ans avant d’épuiser le capital. Le forfait l’emporte, et ce qui reste reviendra à ses héritiers.
Maxime, 35 ans. S’il vit jusqu’à 85 ans, il touchera 50 ans de versements, soit 18,25 M$. Pour faire mieux avec le forfait, il lui faudrait un rendement soutenu d’environ 4,7 % ou plus après impôt pendant 50 ans. Pour lui, la rente est un choix défendable, surtout s’il craint de mal gérer une grosse somme.
Exemples illustratifs; ils ne tiennent compte ni de l’inflation ni des frais de gestion.
Ce que les chiffres ne disent pas
- La protection contre soi-même. Une rente ne peut pas être dépensée d’un coup ni perdue dans un mauvais placement.
- La succession. Pour Gagnant à vie, si le gagnant meurt dans les 20 premières années, ses héritiers légaux reçoivent la rente jusqu’à la fin de cette période, selon les règles de Loto-Québec. Grande Vie prévoit une garantie semblable de 20 ans, selon Wikipédia. Après, plus rien. Le forfait non dépensé, lui, va entièrement aux héritiers.
- Les gagnants multiples. S’il y a plusieurs gagnants du lot principal de Grande Vie, le forfait devient la seule option, selon Wikipédia.
Un peu d’histoire
Grande Vie a été lancée en octobre 2016. Une participation coûte 3 $, et les chances de remporter le lot principal sont de 1 sur 13 348 188, selon le communiqué de lancement de Loto-Québec. Les gagnants ne choisissent pas tous la rente. En 2023, Laurier Lapointe, de Chaudière-Appalaches, a renoncé aux 1 000 $ par jour pour empocher 7 M$, selon Noovo Info.
En pratique : quoi faire avant de choisir
- Ne signez rien sous l’émotion. Si vous mourez avant d’avoir fait votre choix, vos héritiers n’ont droit qu’au forfait, selon les règles de Gagnant à vie. Mieux vaut donc décider rapidement, mais de façon éclairée.
- Consultez un fiscaliste et un planificateur financier. Noovo Moi recommande de le faire rapidement après un gros gain.
- Évaluez honnêtement votre espérance de vie : âge, santé, antécédents familiaux.
- Estimez un rendement réaliste après impôt, et non le rendement brut.
- Mettez votre testament à jour dans les deux cas.
FAQ
Mon gain de loterie est-il imposable?
Le lot lui-même n’est pas imposable au Canada. Les revenus de placement qu’il produit le sont, selon Noovo Moi.
Puis-je changer d’idée après avoir choisi la rente?
Les règles que nous avons consultées ne prévoient pas cette possibilité. Vérifiez auprès de Loto-Québec avant de signer.
La rente de 1 000 $ par jour est-elle versée chaque jour?
Pour Gagnant à vie, la rente de 1 000 $ par semaine est versée chaque semaine. Pour Grande Vie, nous n’avons pas pu confirmer la fréquence des versements.
Quelle option choisissent la plupart des gagnants?
Nous n’avons trouvé aucune statistique publique de Loto-Québec sur cette question.
Sources
- Régie de l’énergie – Bulletin hebdomadaire des prix des produits pétroliers (semaine du 5 octobre 2026)
- Régie de l’énergie – Tarifs d’électricité d’Hydro-Québec (7 avril 2026)
- BranchéQC – Prix du kWh au Québec en 2026 · Callmepower – Tarifs 2026
- Gouvernement du Québec – Montant de l’aide pour un véhicule électrique neuf
- RPM – Programme Roulez vert : baisse des montants (11 décembre 2025)
- Gouvernement du Canada – Véhicules zéro émission : incitatifs (PAVE)
- L’Hebdo Journal – Retour de la subvention à l’achat d’un véhicule électrique (16 février 2026)
- JeChange – Entretien d’une électrique 30 % moins cher (10 octobre 2026)
- franceinfo – Étude de l’ADEME
Visuels : graphiques produits par SignalQC à partir des données citées. Aucune photo utilisée.